في ظل التحولات الجيوسياسية المتسارعة واضطراب أسواق الطاقة والنظام المالي العالمي، تضاعفت ضغوط “التجفيف المالي” (Liquidity Draining) على الاقتصادات الناشئة والدول التابعة. وتتجلى هذه الظاهرة في تسرب الأموال الساخنة نحو المراكز المالية الكبرى عقب دورات التشديد النقدي ورفع الفائدة عالمياً، بالتوازي مع تصدير التضخم عبر أسعار السلع والاستيراد.
أمام هذا الواقع المربك، لم يعد الحديث عن الاستقلالية الاقتصادية خياراً إنمائياً مؤجلاً، بل أصبح ضرورة أمنية وسيادية لحماية النسيج الإنتاجي ومواجهة مخاطر الركود التضخمي.
1. توطين المدخلات الأساسية وسلاسل القيمة
إن الخطوة الأولى لبناء مناعة ضد التجفيف المالي تمكمن في تقليل الاعتماد على المدخلات المستوردة؛ فكلما كانت المكونات الأولية في القطاعات الصناعية والزراعية والغذائية تعتمد على الإنتاج المحلي، انخفض التأثر بالصدمات الخارجية وأسعار الصرف.
الأمن الغذائي والزراعة المستدامة: دعم الإنتاج المحلي للسلع الاستراتيجية يقلل من فاتورة الاستيراد بالعملة الصعبة ويحمي القوة الشرائية للمواطنين.
الاعتماد على الطاقة البديلة: تقليل الارتباط بتقلبات أسعار المحروقات والغاز العالمية عبر الاستثمار المباشر في مشاريع الطاقة المتجددة الموجهة للمصانع والخطوط الإنتاجية.
2. إدارة السياسة النقدية بناءً على المعطيات المباشرة
تتطلب مواجهة استنزاف السيولة اتباع سياسات نقدية ومالية مرنة تعتمد على النتائج والمدخلات الفعلية بعيداً عن الوصفات القالبية أو التبعية للسياسات الغربية:
ضبط هيكل الدين الخارجي: تقليص الاعتماد على القروض القيرة الأجل والاستثمار الأجنبي المتقلب (الأموال الساخنة)، والتركيز على جذب الاستثمارات الأجنبية المباشرة الموجهة للتصنيع والخدمات الحقيقية.
تطوير الأدوات النقدية المحلية: تشجيع الادخار بالعملة الوطنية عبر أدوات حماية حقيقية تضمن عدم تآكل القوة الشرائية للمواطنين والمؤسسات، مما يوفر وعاءً تمويلياً استثمارياً داخلياً يغني عن الاقتراض الخارجي المكلف.
3. تنويع التحالفات والشراكات التجارية
يعد الارتكاز على شريك تجاري واحد أو منطقة جغرافية محددة نقطة ضعف قاتلة عند تصدير الأزمات (كما يتجلى في أثر الانكماش الأوروبي على الدول المجاورة).
التسوية بالعملات المحلية: التوسع في اتفاقيات التبادل التجاري المباشر بالعملات الوطنية لتخفيف الضغط على الاحتياطي النقدي من الدولار والعملات الرئيسية.
فتح أسواق جديدة: تنويع وجهات الصادرات نحو أسواق ناشئة بديلة في آسيا وأفريقيا والشرق الأوسط لتقليل أثر الكساد القاري في الأسواق التقليدية.
4. تحفيز القطاع الإنتاجي المحلي والكفاءة التشغيلية
لا يمكن مواجهة التجفيف المالي إلا عبر قطاع إنتاجي كفء قادر على امتصاص ارتفاع التكاليف وتوليد القيمة المضافة:
دعم الصناعات التصديرية والبديلة للاستيراد: تقديم تسهيلات وإعفاءات تشغيلية للمصانع التي تعتمد على مواد خام محلية وتوفر فرص عمل حقيقية.
رفع الكفاءة والرقابة على الأسواق: الحد من المضاربات المالية والمحاولات العشوائية لتهريب السيولة إلى الأصول غير الإنتاجية، وتوجيه السيولة المتاحة نحو الشرايين الحيوية للاقتصاد الداخلي.
الخلاصة
إن مواجهة التلاعب المالي الدولي وتصدير التضخم لا تتحقق بالشعارات، بل بعمود فقري اقتصادي يعتمد على الإنتاج المحلي، والتحكم بالمدخلات الأساسية، وتطوير أدوات نقدية ذات سيادة. وعندما يتمتع الاقتصاد المحلي بالقدرة على تغذية قطاعاته من الداخل، يتحول التجفيف المالي الخارجي من صدمة مجرفة إلى مجرد متغير مقدور على إدارته واحتوائه.
وهذه أمثلة ونماذج لدول استطاعت بناء مناعة اقتصادية وتقليل الاعتماد على الديون والسيولة الخارجية.
1. التجربة النرويجية: “فصل التضخم عن عوائد الموارد”
عقب اكتشاف النفط في البحر الشمالي، واجهت النرويجي خطر إصابة اقتصادها بـ “المرض الهولندي” (ارتفاع قيمة العملة وتراجع القطاعات الإنتاجية غير النفطية).
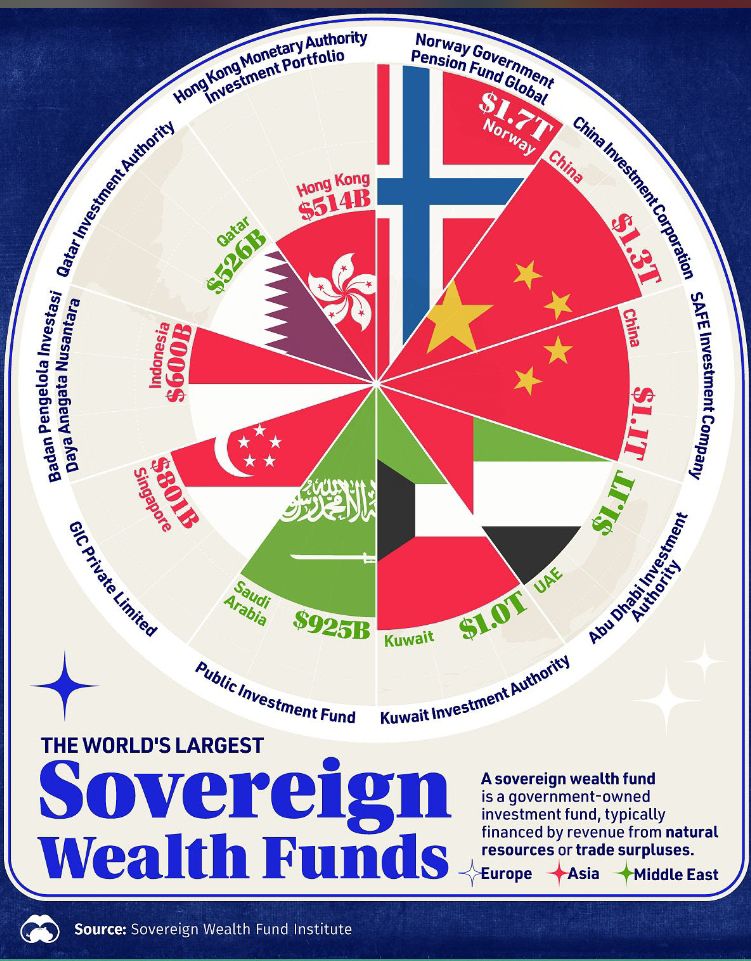
السياسة المتبعة: أسست النرويج الصندوق السيادي التقاعدي (GPFG) عام 1990، وحظرت إنفاق عوائد النفط المباشرة داخل الموازنة الحكومية، واكتفت بسحب نسبة لا تتجاوز 3-4% سنوياً.
النتيجة: استثمار باقي الفوائض في أصول وصناديق عالمية متنوعة خارج البلاد لتجنب تضخيم السوق الداخلي. تحولت النرويجي إلى دولة ذات صفر ديون صافية تقريباً، وأصبح لديه مصد مالي يحميها من تقلبات أسعار الطاقة العالمية وتجفيف السيولة.
2. كوريا الجنوبية: “التحول من قروض صندوق النقد إلى التفوق الصناعي”
تعرضت كوريا الجنوبية لأزمة مالية طاحنة عام 1997 (الأزمة الآسيوية) واضطرت للقبول بشروط صندوق النقد الدولي، لكنها استغلت الأزمة لتطبيق إصلاح هيكلي شامل.
السياسة المتبعة: بدلاً من الاستمرار في الاقتراض لتغطية العجز، ركزت الدولة على دعم التكتلات الصناعية الكبرى (Chaebols) الموجهة للتصدير التقني (أشباه الموصلات، السيارات، الإلكترونيات)، بالتوازي مع رفع نسب الادخار المحلي.
النتيجة: تراكم احتياطيات ضخمة من النقد الأجنبي، وتحول كوريا من دولة مدينة إلى مركز صناعي عالمي يولد سيولته ذاتياً من عوائد التصدير، مما منحها حصانة كاملة ضد دورات التشديد النقدي الغربية.
3. سنغافورة: “إدارة الاحتياطيات والانضباط المالي الدستوري”
بنت سنغافورة نموذجاً مناعياً متكاملاً يعتمد على الانضباط المالي الصارم ومنع الحكومة دستورياً من تمويل الموازنة الجارية عبر الدين.
السياسة المتبعة: تأسيس مؤسسات استثمارية سيادية مثل (GIC) و(Temasek) لاستثمار الفوائض المالية، مع إلزام القطاعين العام والخاص بالمساهمة في “صندوق الادخار المركزي” (CPF).
النتيجة: خلق وعاء ادخاري محلي ضخم يمول البنية التحتية والاستثمارات الداخلية دون الحاجة للاقتراض الخارجي بالدولار، مما جعل اقتصادها من بين الأكثر قدرة على امتصاص تقلبات حركة رؤوس الأموال العالمية.
4. تجربة روسيا (2014-2021): “استراتيجية الحصن الاقتصادي (Fortress Russia)”
عقب العقوبات الغربية عام 2014، طبقت روسيا نهجاً نقدياً ومالياً متطرفاً بهدف تقليل الاعتماد على النظام المالي الغربي والتجفيف المحتمل.
السياسة المتبعة:
خفض مستوى الدين العام الخارجي إلى أدنى المستويات العالمية (أقل من 20% من الناتج المحلي).
استبدال الأصول الدولارية في الاحتياطي النقدي بالذهب والعملات البديلة (كاليووان الصيني).
إنشاء نظام تسوية مالية محلي بديل لنظام “سويفت”.
النتيجة: رغم الضغوط الشديدة والعقوبات، مكنت هذه الإجراءات الاقتصاد المالي من الصمود أمام الحظر والتجفيف الشامل وتفادي الانهيار السريع لسعر الصرف والمنظومة المصرفية.
خلاصة العبر المستفادة
تتفق جميع هذه التجارب على ثلاثة أركان رئيسية لبناء المناعة الاقتصادية:
الادخار المحلي وتجميع الفوائض: تحويل عوائد الفترات الجيدة إلى أوعية ادخارية وصناديق حماية بدلاً من توسيع الإنفاق الاستهلاكي.
الارتقاء بسلاسل القيمة للتصدير: بناء قاعدة صناعية وتكنولوجية تولد التدفقات النقدية بالعملة الصعبة وتوفر البدائل المحلية للمستوردات.
تجنب الديون القصيرة الأجل بالعملة الأجنبية: الاعتماد على الأدوات التمويلية المحلية لحماية السيادة النقدية من شروط المكتتبين الخارجيين.
وهذه دراسة مركزة حول كيفية تصميم الصناديق السيادية لحماية الاقتصادات الناشئة من تذبذب أسعار السلع والتجفيف المالي.
تصميم الصناديق السيادية كدروع استراتيجية لحماية الاقتصادات الناشئة من تذبذب أسعار السلع والتجفيف المالي
تواجه الاقتصادات الناشئة والدول المعتمدة على الموارد أو الصادرات مخاطر مزدوجة تتمثل في صدمات العرض وتقلبات أسعار السلع الأساسية (كالطاقة والمعادن)، تزامناً مع موجات التجفيف المالي العالمي وسحب السيولة من قبل المراكز المالية الكبرى.
في ظل هذه المعطيات، لم تعد الصناديق السيادية مجرد أدوات استثمارية لتراكم الثروة، بل تحولت إلى بنية تحتية دفاعية ومالية سيادية (Macroeconomic Stabilization Buffers). تقدم هذه الدراسة تحليلاً لهندسة وتصميم الصناديق السيادية الفعالة لمواجهة هذه المخاطر.
أولاً: الهيكلة المؤسسية وقواعد الحوكمة (الدرع القانوني)
إن النجاح في امتصاص الصدمات يبدأ من منع تسييس أو استنزاف أصول الصندوق في أوقات الوفرة المؤقتة. يتطلب التصميم الهيكلي ركائز أساسية:
الفصل الدستوري بين الإيرادات والموازنة العامة: حظر تمويل العجز الجاري للدولة مباشرة من عوائد الصندوق السيادي. يجب أن تتدفق أموال الموارد وفق “قاعدة مالية مرجعية” (Fiscal Rule) تحدد بدقة سقف الإنفاق المسموح به بناءً على السعر التاريخي المتوسط طويل الأجل للسلعة (وليس السعر الفوري المرتفع).
الاستقلالية الإدارية والتشغيلية: عزل إدارة الأصول والصناديق عن التجاذبات السياسية الموسمية، وإسناد إدارتها لمجالس أمناء ولجان استثمار محترفة تخضع لمعايير الشفافية والإفصاح الدولية (مثل مبادئ سانتياغو).
ثانياً: التصميم الوظيفي المزدوج (صناديق الاستقرار مقابل صناديق الأجيال)
لكي يحمي الصندوق الاقتصاد الناشئ من تذبذب السلع والتجفيف المالي، يجب أن يُصمم بهيكل ثنائي الوظائف:
1. صندوق الاستقرار المالي (Stabilization Fund)
الهدف: امتصاص صدمات هبوط أسعار السلع الأساسية وتوفير السيولة الطارئة عندما يغلق السوق المالي الدولي أبوابه (التجفيف المالي).
آلية العمل: ترحيل الفوائض المالية في مواسم ارتفاع الأسعار وازدهار التصدير، واستخدامها تلقائياً لتعويض تراجع الإيرادات العامة دون الحاجة لاقتراض خارجي مكلف أو فرض ضرائب انكماشية تقضي على ما تبقى من نمو محلي.
2. صندوق الادخار والثروة للأجيال القادمة (Future Generations Fund)
الهدف: تنويع مصادر الدخل القومي وحماية الاقتصاد من متلازمة الاعتماد الأحادي (المرض الهولندي).
آلية العمل: توجيه جزء حاسم من العوائد نحو استثمارات خارجية طويلة الأجل (أسهم عالمية، سندات سيادية صلبة، عقارات، وبنى تحتية في أسواق مستقرة)، بحيث تولد عوائد بالعملة الصعبة تعوض تراجع الإنتاج المحلي عند الأزمات.
ثالثاً: استراتيجيات إدارة الأصول والسيولة لمواجهة التجفيف المالي
عندما تنشأ أزمات التجفيف المالي العالمي وترتفع تكلفة الاقتراض بالدولار، يجب أن تكون محفظة الصندوق السيادي مصممة وفق مبادئ إدارة السيولة الطارئة:
هيكل محفظة السيولة (Liquidity Tiering): تقسيم أصول الصندوق إلى ثلاثة مستويات:
طبقة الطوارئ والسيولة العالية: أدوات نقدية وأسواق مالية قصيرة الأجل وعالية التصنيف الائتماني لتوفير العملة الصعبة الفورية خلال أسابيع التجفيف.
طبقة النمو والدخل: استثمارات في قطاعات عالمية غير مترابطة مع دورة السلع الأساسية المحلية (مثل التكنولوجيا، الرعاية الصحية، والبنية التحتية المستدامة).
طبقة التحوط الاستراتيجي: تخصيص نسبة ثابتة للذهب والأصول الثابتة التي ترتفع قيمتها عادةً وقت التضخم العالمي واضطرابات العملات.
الاستثمار المعاكس للدورة الاقتصادية (Counter-cyclical Investing): امتلاك الصندوق صلاحية ضخ سيولة محلية لدعم القطاعات الإنتاجية الاستراتيجية أو شراء الأصول المحلية المنهارة بأثمان منخفضة أثناء ذروة الكساد، مما يحافظ على استمرارية الشركات الوطنية ويمنع انهيارها لصالح رؤوس الأموال الأجنبية الطارئة.
رابعاً: معمارية التمويل والتكامل مع الاقتصاد المحلي
الخطأ الشائع في بعض الصناديق هو عزلها كلياً عن الاقتصاد الحقيقي أو ربطها المفرط بالخارج. التصميم الناجح يربط أهداف الصندوق بالتنمية الداخلية:
دعم السيادية النقدية: استخدام عوائد الاستثمارات الخارجية لتمويل الواردات الاستراتيجية والسلع الحيوية (كالطاقة والغذاء) خلال فترات شح العملة الصعبة، مما يقلل الحاجة للالتجاء لشروط صندوق النقد الدولي القاسية.
تمويل سلاسل التوريد المحلية ذات القيمة المضافة: تأسيس أذرع استثمارية محلية تتبع الصندوق السيادي لتمويل مشاريع البنية التحتية، الطاقة المتجددة، وتوطين المدخلات الصناعية، مما يقلل تدريجياً من حساسية الاقتصاد تجاه صدمات الاستيراد الخارجية.
الخلاصة
إن تصميم صندوق سيادي درعي للاقتصادات الناشئة لا يقاس بحجم أمواله فحسب، بل بمدى صلابة قواعده القانونية وحياده السياسي ومقدرته على فصل وفرة الأوقات الجيدة عن شح أوقات الأزمات. عندما تتحول هذه الصناديق إلى صمامات تفريغ للصدمات ومصادر موثوقة للسيولة الذاتية، تفقد قوى “التجفيف المالي العالمي” قدرتها على خنق النمو أو فرض شروط قسرية على القرار السيادي للاقتصاد الوطني.


