المقدمة
يُعدّ الاقتصادان الصيني والأمريكي أكبر اقتصادين في العالم، لكنهما يمثلان نموذجين مختلفين جذريًا في البناء والهيكل. فبينما يقوم الاقتصاد الأمريكي على قوى السوق والخدمات المالية والاستهلاك الخاص، يعتمد الاقتصاد الصيني على مزيج من التوجيه الحكومي والتصنيع والتحول التدريجي نحو الخدمات. في عام 2025، بلغ الناتج المحلي الإجمالي الصيني 140.19 تريليون يوان (نحو 19.4 تريليون دولار)، بينما بلغ الناتج الأمريكي 31.4 تريليون دولار. هذا الفارق في الحجم يعكس اختلافات جوهرية في الهيكل الإنتاجي والقطاعات المهيمنة ونماذج النمو.
أولًا: الهيكل القطاعي للاقتصاد الصيني
القطاع الأولي (الزراعة)
بلغت القيمة المضافة للقطاع الأولي في الصين 9,334.7 مليار يوان عام 2025، بنمو 3.9% عن العام السابق، لتشكل 6.7% من الناتج المحلي الإجمالي. ورغم تراجع وزن هذا القطاع النسبي مقارنة بالعقود الماضية، فإن الصين لا تزال من أكبر المنتجين الزراعيين عالميًا، مع تحقيق اكتفاء شبه ذاتي في الحبوب الأساسية.
القطاع الثانوي (الصناعة والتعدين والبناء)
يُعدّ القطاع الثانوي العمود الفقري للاقتصاد الصيني، حيث بلغت قيمته المضافة 49,965.3 مليار يوان بنمو 4.5%، مشكلًا 35.6% من الناتج المحلي الإجمالي. ويبرز التصنيع كعنصر محوري، حيث بلغت قيمة إضافته 34.7 تريليون يوان، ممثلة نحو 25% من الاقتصاد الصيني. هذا الوزن الكبير للتصنيع يجعل الصين “مصنع العالم”، إذ تتفوق على الولايات المتحدة في الإنتاج الصناعي بفارق كبير. وتشير التحليلات إلى أن الفجوة في الإنتاج الصناعي بين البلدين مرشحة للاتساع، فحتى مع تباطؤ النمو الصيني إلى 2.1% سنويًا مع بقاء حصة التصنيع ثابتة، سيتجاوز الإنتاج الصيني نظيره الأمريكي بنحو 50% خلال عقدين من الزمن.
القطاع الثالثي (الخدمات)
يمثل القطاع الثالثي الآن أكبر قطاعات الاقتصاد الصيني، بقيمة مضافة بلغت 80,887.9 مليار يوان بنمو 5.4%، وبنسبة 57.7% من الناتج المحلي الإجمالي. ويعكس هذا التحول الاستراتيجي في نموذج التنمية الصيني، حيث تسعى بكين إلى تقليل الاعتماد على الاستثمار والتصدير لصالح الاستهلاك المحلي والخدمات. وقد أسهم الاستهلاك النهائي في نمو الناتج المحلي الإجمالي بنحو 2.6 نقطة مئوية عام 2025.
ثانيًا: الهيكل القطاعي للاقتصاد الأمريكي
هيمنة الخدمات
يُعدّ الاقتصاد الأمريكي اقتصاد خدمات بالدرجة الأولى، حيث يشكل قطاع الخدمات نحو 73% من الناتج المحلي الإجمالي. وتتركز أهم القطاعات في:
التمويل والعقارات والتأمين: بلغت قيمة إنتاج هذا القطاع 6.8 تريليون دولار عام 2025، أي أكثر من 21% من الاقتصاد الأمريكي، مما يجعله أكبر قطاع منفرد. ويعكس هذا الهيمنة مكانة الولايات المتحدة كمركز مالي عالمي، مع أسواق رأس مال عميقة ودور مهيمن للدولار.
الخدمات المهنية والتجارية: أسهمت بنحو 4.1 تريليون دولار، أي 13.1% من الناتج المحلي الإجمالي. ويشمل هذا القطاع الخدمات القانونية والاستشارية والمحاسبية والهندسية والدعم الإداري.
التصنيع الأمريكي
رغم الصورة النمطية، لا يزال التصنيع قطاعًا مهمًا في الولايات المتحدة، حيث بلغت قيمة إنتاجه 3 تريليون دولار عام 2025، مشكلًا 9.4% من الناتج المحلي الإجمالي. لكن هذا الوزن أقل بكثير من نظيره الصيني، مما يعكس تحولًا تاريخيًا نحو اقتصاد ما بعد صناعي. وتُعدّ الولايات المتحدة رائدة عالميًا في الصناعات عالية التقنية مثل الطيران وأشباه الموصلات والأدوية، لكنها تعتمد بشكل متزايد على سلاسل التوريد العالمية.
الزراعة
يشكل القطاع الزراعي نسبة ضئيلة من الاقتصاد الأمريكي (حوالي 1% من الناتج المحلي الإجمالي)، لكن الولايات المتحدة من أكبر المصدرين الزراعيين عالميًا، مع إنتاجية عالية مدعومة بالتكنولوجيا والتقنيات الحيوية.
ثالثًا: سوق العمل
سوق العمل الصيني
بلغ متوسط معدل البطالة الحضري في الصين 5.2% عام 2025، وهو أقل من الهدف الحكومي البالغ 5.5%، مع إضافة 12.67 مليون وظيفة حضرية جديدة. وبلغ معدل البطالة بين الفئة العمرية 30-59 عامًا 4.0% فقط، مما يعكس استقرارًا نسبيًا في وظائف الفئة الأساسية من القوى العاملة. لكن التحديات تتركز في بطالة الشباب حديثي التخرج، والتكيف مع التحول التكنولوجي في التصنيع، وضغوط القطاع العقاري على التوظيف.
سوق العمل الأمريكي
شهد سوق العمل الأمريكي تباطؤًا ملحوظًا في 2025، حيث بلغ متوسط البطالة 4.4% في ديسمبر، لكن إجمالي الوظائف الجديدة غير الزراعية بلغ 584 ألفًا فقط، بزيادة شهرية متوسطة 49 ألف وظيفة، مقارنة بنحو 200 ألف شهريًا في 2024، أي انخفاضًا يتجاوز 70%. كما ارتفع متوسط مدة البطالة إلى 23.1 أسبوعًا من 21.7 أسبوعًا في 2024. ويعكس هذا التباطؤ تحولًا في سياسة الاحتياطي الفيدرالي من “مكافحة التضخم” إلى “دعم التوظيف”، مع خفض أسعار الفائدة 75 نقطة أساس في 2025.
رابعًا: السياسة النقدية والمالية
الصين: تيسير نقدي حذر
تبنت الصين سياسة نقدية “مرنة بشكل معتدل” (moderately loose) في 2025، مع التركيز على دعم النمو الاقتصادي وإعادة توجيه الائتمان نحو القطاعات الإنتاجية والشركات الصغيرة. وارتفع عرض النقود الواسع (M2) بنسبة 8.4%، والتمويل الاجتماعي الإجمالي بنسبة 8.7% حتى نهاية الربع الثالث. كما ارتفع سعر صرف الرنمينبي مقابل الدولار بنسبة 4.4% خلال العام، مما يعكس تعافيًا نسبيًا في الثقة بالعملة الصينية رغم التحديات الاقتصادية.
الولايات المتحدة: تحول في أولويات الفيدرالي
خفض الاحتياطي الفيدرالي أسعار الفائدة ثلاث مرات في 2025 بإجمالي 75 نقطة أساس، لتصل إلى نطاق 3.50%-3.75%. ويعكس هذا التحول إدراك الفيدرالي أن مخاطر تباطؤ سوق العمل أصبحت تفوق مخاطر التضخم. وخفض الفيدرالي توقعاته لنمو الناتج المحلي الإجمالي لعام 2025 من 2.3% إلى 1.7%، مع رفع توقعات البطالة إلى 4.5%. هذا التحول في السياسة النقدية يشير إلى مرحلة جديدة من “التيسير الوقائي” تختلف عن دورات التيسير السابقة.
خامسًا: الدين العام والتحديات المالية
الصين: دين مرتفع لكن مملوك محليًا
بلغ إجمالي الدين الحكومي الصيني (بما في ذلك الدين المخفي للسلطات المحلية) 102.5 تريليون يوان (نحو 14.7 تريليون دولار) بنهاية 2025، أي ما يعادل 73.2% من الناتج المحلي الإجمالي، بينما بلغ الدين القانوني المعلن 68.5%. ورغم أن هذا المستوى أقل من نظيره الأمريكي، إلا أن صندوق النقد الدولي يشكك في دقة الأرقام المعلنة، مشيرًا إلى أن الدين الفعلي قد يكون أعلى. ويظل العامل المخفف الرئيسي هو أن معظم الدين الصيني مملوك محليًا بالعملة المحلية، مما يقلل من مخاطر أزمات الديون الخارجية.
الولايات المتحدة: دين قياسي وتكاليف متصاعدة
تجاوز إجمالي الدين العام الأمريكي 38.4 تريليون دولار بنهاية 2025، مع دين قابل للتداول بلغ 30.2 تريليون دولار. وبلغت نسبة الدين إلى الناتج المحلي الإجمالي 122.6%، وهي من أعلى النسب بين الاقتصادات المتقدمة. والأكثر إثارة للقلق أن تكلفة خدمة الدين وحدها بلغت 1.2 تريليون دولار في السنة المالية 2025، وهو مبلغ يتجاوز الإنفاق الدفاعي الأمريكي. ومع ذلك، تحتفظ الولايات المتحدة بميزة “الامتياز الاستثنائي” المتمثلة في كون الدولار العملة الاحتياطية الرئيسية، مما يسمح لها بالاقتراض بأسعار فائدة منخفضة نسبيًا.
سادسًا: المقارنة الجوهرية بين النموذجين
البُعد 2025 الصين . الولايات المتحدة
حجم الاقتصاد 19.4 تريليون دولار. 31.4 تريليون دولار
معدل النمو 5.0%. 1.7%-2.0% (تقديرات)
القطاع المهيمن التصنيع. التمويل والعقارات
(25% من GDP) (21%+)
حصة الخدمات. 57.7%. 73%
البطالة. 5.2%. 4.4%
الدين الحكومي/الناتج. ~73% ~123%
محرك النمو الرئيسي الاستثمار . الاستهلاك
والتصدير والاستهلاك . الخاص والخدمات
السياسة النقدية. تيسير معتدل موجّه. تيسير وقائي
سابعًا: التحديات والآفاق المستقبلية
التحديات الصينية
يواجه الاقتصاد الصيني مجموعة من التحديات الهيكلية: تباطؤ النمو السكاني وشيخوخة القوى العاملة، وضغوط القطاع العقاري، والتوترات التجارية مع الغرب، والحاجة إلى رفع الإنتاجية في قطاع الخدمات. كما أن نموذج النمو القائم على الاستثمار المكثف في البنية التحتية يواجه مشكلة تناقص العوائد وارتفاع مستويات الدين المحلي. لكن في المقابل، تمتلك الصين مزايا كبيرة في سلاسل التوريد المتكاملة، والقيادة في التقنيات الناشئة مثل السيارات الكهربائية والطاقة الشمسية، والقدرة على تعبئة الموارد الحكومية للاستثمار الاستراتيجي.
التحديات الأمريكية
تعاني الولايات المتحدة من تباطؤ في إنتاجية العمل، واتساع فجوة التفاوت في الدخل، وارتفاع تكاليف الرعاية الصحية والتعليم، وعجز تجاري مزمن. كما أن الارتفاع المستمر في الدين العام يخلق ضغوطًا على المالية العامة، مما يحد من قدرة الحكومة على الاستجابة للأزمات المستقبلية. ومع ذلك، تحتفظ الولايات المتحدة بمزايا تنافسية في الابتكار التكنولوجي وريادة الأعمال وأسواق رأس المال وسيادة الدولار، مما يمنحها مرونة اقتصادية كبيرة.
وتُشكل المقارنة بين الاقتصادين الأمريكي والصيني المحور الأساسي للاقتصاد السياسي العالمي المعاصر. ورغم أن القوتين تصنفان كأكبر اقتصادين في العالم، إلا أن البنية الداخلية والتوزيع القطاعي ومحركات النمو تختلف جوهرياً بينهما، مما يعكس نموذجين اقتصاديين متباينين:
الأول قائم على الخدمات والابتكار والاستهلاك الداخلي، والثاني يرتكز على التصنيع والإنتاج البنيوي والاستثمار.
أولاً: نظرة عامة على المقاييس الاقتصادية الكلية اوخر سنة 2025
تُظهر المقاييس الكلية للاقتصادين تبايناً يعتمد على زاوية القياس:
1. الناتج المحلي الإجمالي الاسمي (Nominal GDP)
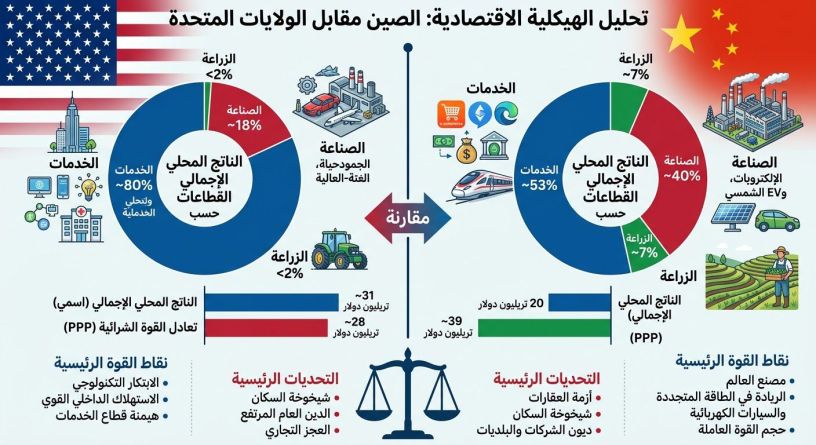
تعتمد الولايات المتحدة القيمة السوقية الاسمية للدولار، حيث تتصدر الترتيب العالمي بناتج يتجاوز 30 تريليون دولار، مقارنة بناتج صيني يناهز 19.5 إلى 20 تريليون دولار. يعكس هذا التفوق الأمريكي في القيمة المالية الاسمية قوة الدولار كعملة احتياط عالمية والارتفاع النسبي لأسعار الخدمات والتكنولوجيا.
2. تعادل القوة الشرائية (PPP – Purchasing Power Parity)
عند تعديل الناتج المحلي وفقاً لتكلفة المعيشة والقوة الشرائية المحلية، تنعكس المعادلة لتتصدر الصين الاقتصاد العالمي بناتج يتجاوز 38 إلى 41 تريليون دولار، مقابل نحو 30.7 تريليون دولار للولايات المتحدة. يوضح هذا المقاياس الضخامة الحقيقية لحجم الإنتاج المادي والسلعي والخدمي الداخلي في الصين.
ثانياً: التوزيع القطاعي للهيكل الاقتصادي
عند تشريح الناتج المحلي الإجمالي لكلا البلدين بحسب القطاعات الاقتصادية الرئيسية، يتضح التباين الهيكلي بين النموذجين:
1. قطاع الخدمات (Services Sector)
الولايات المتحدة: يُشكل العمود الفقري للاقتصاد الأمريكي بنسبة تقارب 80% من الناتج المحلي الإجمالي. يتضمن هذا القطاع مجالات عالية Value-Added مثل الخدمات المالية (وال ستريت)، التكنولوجيا والبرمجيات، الرعاية الصحية، والتعليم العالي.
الصين: شهد هذا القطاع نمواً سريعاً ليصل إلى نحو 53% من الناتج المحلي. ورغم نمو التجارة الإلكترونية والخدمات المالية المبتكرة، إلا أنه ما زال في طور التوسع مقارنة بالدول المتقدمة.
2. قطاع الصناعة والتصنيع (Industry & Manufacturing)
الصين: تُعد “مصنع العالم”، حيث يساهم القطاع الصناعي بنحو 40% من الناتج المحلي الإجمالي. تتصدر الصين الإنتاج العالمي في الإلكترونيات، السيارات الكهربائية، الألواح الشمسية، والحديد والصلب.
الولايات المتحدة: يمثل القطاع الصناعي حوالي 18% إلى 19% من الناتج المحلي الإجمالي. يركز التصنيع الأمريكي على الصناعات المتقدمة كثيفة رأس المال والتكنولوجيا، مثل الطيران والفضاء، المعدات الطبية، والصناعات الدفاعية والرقائق الإلكترونية المتقدمة.
3. قطاع الزراعة (Agriculture Sector)
الصين: تساهم الزراعة بنحو 7% من الناتج المحلي وتستوعب نسبة أوسع من القوة العاملة، مع استمرار تحول ملايين المزارعين نحو المدن.
الولايات المتحدة: تساهم الزراعة بأقل من 2% من الناتج المحلي الإجمالي. ورغم ضآلة هذه النسبة، إلا أنها زراعة فائقة الميكنة والإنتاجية وتوفر فائضاً ضخماً للتصدير العالمي.
ثالثاً: نقاط القوة الهيكلية لكل اقتصاد
نقاط القوة في الاقتصاد الأمريكي:
الابتكار والتكنولوجيا: الريادة في مجالات الذكاء الاصطناعي، الحوسبة السحابية، والبيوتكنولوجيا.
العمق المالي والدولار: سيطرة أسواق رأس المال الأمريكية والهيمنة العالمية للدولار كوسيلة تبادل واحتياطي.
الاستهلاك الداخلي: مرونة اقتصادية مدعومة بقدرة شرائية عالية للمستهلك المحلي.
نقاط القوة في الاقتصاد الصيني:
السلسلة التوريد المكتملة: وجود قاعدة صناعية متكاملة تتيح الإنتاج الكمي بتكلفة تنافسية عالية.
الريادة في الطاقة المتجددة: السيطرة على سلاسل إمداد بطاريات السيارات الكهربائية، الطاقة الشمسية، والتقنيات الخضراء.
حجم السوق والبنية التحتية: شبكة حديثة من القطارات السريعة والموانئ وشبكات الاتصالات الداعمة للنمو.
رابعاً: التحديات الهيكلية الرئيسية
التحديات الأمريكية:
ارتفاع الدين العام: تزايد العجز المالي والمديونية الحكومية التي تجاوزت مستويات قياسية.
العدم المساواة العجز التجاري: الاعتماد المستمر على الواردات السلعية الخارجية واستقطاب رأس المال لتغطية العجز.
التحديات الصينية:
التحول الديموغرافي: الشيخوخة السكانية وتراجع القوة العاملة.
قطاع العقارات والديون المحلية: أزمات المطورين العقاريين وتراكم ديون الحكومات المحلية والشركات.
التحول نحو الاستهلاك المحلي: الصعوبة النسبية في تحويل محرك النمو من الاستثمار والبنية التحتية إلى الاستهلاك الفردي الداخلي.
خلاصة
يمثل الاقتصاد الأمريكي نموذجاً لاقتصاد ما بعد الصناعة المقود بالخدمات والابتكار الفكري والمالي، بينما يمثل الاقتصاد الصيني الاقتصاد الإنتاجي والصناعي الضخم الذي يسعى تدريجياً للارتقاء في سلاسل القيمة وتحفيز قطاع الخدمات. استمرار التنافس والتكامل المعقد بين هذين الهيكلين يحدد مسار الاقتصاد العالمي والتجارة الدولية في العقود القادمة.
خاتمة
يمثل الاقتصاد الصيني والاقتصاد الأمريكي نموذجين متباينين في التنظيم والهيكل والأداء. الصين اقتصاد تصنيعي موجّه حكوميًا يتحول ببطء نحو الخدمات، بينما الولايات المتحدة اقتصاد خدماتي قائم على السوق مع قطاع تصنيعي متقلص لكن عالي القيمة. والفارق في الحجم الحالي (19.4 مقابل 31.4 تريليون دولار) لا يعكس كامل الصورة، إذ إن قياس الناتج المحلي الإجمالي وفق تعادل القوة الشرائية يجعل الصين تتقدم على الولايات المتحدة بنحو 1.3 مرة. وفي نهاية المطاف، لا يتعلق الأمر بأي النموذجين “أفضل”، بل بأي منهما أكثر قدرة على التكيف مع التحولات التكنولوجية والديموغرافية والبيئية في العقود القادمة. وربما يكون الدرس الأهم من المقارنة هو أن كلا الاقتصادين يواجهان تحديات هيكلية عميقة تتطلب إصلاحات جذرية، لكن أدواتهما وقدراتهما على التكيف تختلف اختلافًا جوهريًا.


